Automobilzulieferer News: EV-Boom erreicht 587 Milliarden

586,94 Milliarden US-Dollar – auf diese Dimension wächst das globale Fertigungsökosystem für Elektrofahrzeuge bis 2030, wie aktuelle Marktprognosen zeigen. Mit einem Jahreswachstum von 16,8 Prozent verlässt die Branche endgültig das Experimentierstadium. Die aktuellen Automobilzulieferer News drehen sich deshalb längst nicht mehr um Absatzsorgen, sondern um eine Frage: Wer beliefert die Massenproduktion von morgen – und wer geht leer aus?
16,8 Prozent pro Jahr: Das Ökosystem expandiert
Hinter dem Begriff EV-Manufacturing-Ecosystem verbirgt sich weit mehr als Fließbandmontage: Anlagenbau, Antriebstechnik, Leistungselektronik und Komponentenbau wachsen gemeinsam mit der Fahrzeugproduktion. Für Autolieferanten bedeutet die Prognose erstmals seit Jahren wieder eine verlässliche Planungsgrundlage. Die Hersteller ringen parallel mit variablen Materialkosten, schwankender Fabrikauslastung und Garantieaufwendungen – Ford etwa stützt seine E-Offensive ausdrücklich auf Qualitätsverbesserungen. Ein zweiter Hebel: Die Automobil-Produktion von E-Fahrzeugen verursacht in der Anfangsphase einen ökologischen Schuldenberg – den sogenannten Carbon Debt –, getrieben von der energieintensiven Fertigung. Zulieferer, die diesen Aufwand mit effizienteren Prozessen und Materialien senken, liefern den Herstellern ein schlagkräftiges Verkaufsargument.
20.000 Umdrehungen: Hochdrehzahlantriebe erobern die Serie
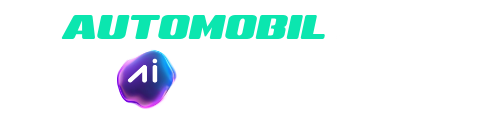
Der stärkste Technologieschub kommt aus dem Antrieb selbst. Traktionsmotoren für Elektrofahrzeuge drehen heute in der Serienproduktion mehr als 20.000 Mal pro Minute – kommerziell hat die Hochdrehzahltechnik das Labor verlassen, noch höhere Drehzahlen sind das erklärte Branchenziel. Mehr Drehzahl verspricht mehr Leistung pro installiertem Kilogramm, also kompaktere und materialsparsamere Antriebe. Historische Einordnung: 1966 baute General Motors mit dem Electrovair eine elektrische Version eines Benzinmodells – es kam nie über den Prototyp hinaus. Sechs Jahrzehnte später ist der E-Antrieb Massenware, und der Druck wandert in die Wertschöpfungstiefe: Rotorfertigung, Lagerung, Leistungselektronik und thermisches Management müssen mit den Drehzahlen Schritt halten.
Was Händler jetzt beobachten sollten
Für den Handel folgt daraus ein doppelter Auftrag. Erstens wird die Verfügbarkeit von E-Fahrzeugen künftig direkt an der Fertigungskapazität hängen – wer seine Bestände aktiv über eine Fahrzeugsuche im B2B-Marktplatz organisiert, statt auf Werkszuteilungen zu warten, sichert sich den Zeitvorteil. Zweitens haben die Jahre der Zuliefererkrise gezeigt, wie teuer die Abhängigkeit von einzelnen Regionen werden kann. Plattformen wie WorldTrader24 machen das Sourcing breiter und unabhängiger – ein Unterschied, der gerade bei knappen Komponenten über die Handelsmarge entscheidet.
Fazit
Das Wachstum des EV-Fertigungsökosystems bis 2030 ist kein Selbstläufer, aber ein verlässlicher Rückenwind für die gesamte Lieferkette. Die Automobilzulieferer News der kommenden Quartale werden zeigen, wer Hochdrehzahlantriebe und ressourcenschonende Fertigung tatsächlich industriell beherrscht. Für Händler, Importeure und Exporteure lautet die Konsequenz: Verfügbarkeit managen, Lieferbeziehungen diversifizieren – und den Wandel nicht als Risiko, sondern als Umsatzchance lesen.
Mit über 212.000 Fahrzeugen, die 2025 vom Band liefen, setzt sich Volvo Car Gent an die Spitze der aktuellen Automobilzulieferer News. Das Werk ist eine von nur zwei Volvo-Fabriken in Europa – und zugleich der größte industrielle Arbeitgeber Flanderns. Die Zahl ist mehr als eine Statistik: 212.000 fertige Autos bedeuten auch 212.000 Logistikaufträge, Zulassungen und Auslieferungen. Ein Standort dieser Größe ist damit ein Seismograf für die gesamte europäische Lieferkette – vom Bauteil bis zum Händlerhof.
EX30: Elektro-Großserie aus Gent
Zu den Fahrzeugen, die in Gent vom Band laufen, gehört der vollelektrische EX30. Damit hat die Elektrifizierung die Automobil-Produktion des Standorts in der Großserie erreicht – nicht als Nischenprojekt, sondern als fester Teil des Portfolios. Für Autolieferanten verschiebt sich die Landkarte der Wertschöpfung: Batterie, Leistungselektronik und Software gewinnen an Gewicht, klassische Verbrennerkomponenten treten zurück. Wer diese Verschiebung früh erkennt, kann besser einschätzen, welche Fahrzeuge stabil lieferbar bleiben – und wo Engpässe oder Margenchancen entstehen.
Vom Band zum Händler: Warum Logistik entscheidet
Die andere Hälfte der Meldung rollt auf Straße, Schiene und Wasser. Fahrzeuglogistik bewegt zwei Grundströme: Komponenten fließen just-in-time vom Zulieferer ins Werk, fertige Fahrzeuge von dort zu Häfen, Terminals und Händlern. Wie professionell dieser Markt organisiert ist, zeigt die US-Plattform Acertus, die mit mehr als 66 Hub-Standorten Transport, Lagerung, Aufbereitung und Zulassung fertiger Fahrzeuge in Nordamerika bündelt. Selbst Häfen spezialisieren sich: Wilmington in North Carolina wickelt vor allem Automobile und Autoteile ab. Nach den Verwerfungen der Zuliefererkrise der vergangenen Jahre arbeiten Hersteller und Dienstleister an deutlich robusteren Netzen. In Europa wachsen digitale B2B-Marktplätze in eine ähnliche Rolle: Auf worldtrader24 handeln Importeure, Exporteure und Händler grenzüberschreitend Fahrzeuge und Bestände.
Was Händler jetzt beobachten sollten
Für den europäischen Handel ergibt sich aus Gent ein konkreter Vorteil: Ein Großserienwerk im Zentrum Westeuropas, das ein vollelektrisches Modell in relevanten Mengen baut, verkürzt Wege, Transitzeiten und Planungsrisiken. Zugleich lohnt ein genauer Blick auf die Logistikkosten je Fahrzeug – sie drücken bei jedem Modell direkt auf die Marge. Händler und Importeure, die EX30-Bestände vergleichen oder Kontingente ergänzen wollen, finden über die Fahrzeugsuche auf worldtrader24 laufend aktualisierte Angebote des B2B-Marktplatzes. Wer Werksmeldungen wie diese systematisch verfolgt, erkennt Verschiebungen in der Verfügbarkeit früher als der Wettbewerb.
Das Fazit dieser Automobilzulieferer News fällt eindeutig aus: Europäische Fertigung ist wettbewerbsfähig, wenn Produktion, Lieferkette und Handel verzahnt sind. Wer Bestände aktiv steuert, Logistikpartner früh einbindet und Elektromodelle offensiv vertreibt, sichert sich die Margen von morgen.
146,8 Milliarden US-Dollar — auf dieses Volumen wächst der weltweite Markt für Automotive-Halbleiter Prognosen zufolge bis 2036. Die Branche hat die Zuliefererkrise von 2021 längst abgehakt, doch in den aktuellen Automobilzulieferer News zeichnet sich der nächste Engpass ab: Die Nachfrage nach Siliziumkarbid (SiC) übersteigt nach Angaben des US-Herstellers onsemi das Angebot. Und ausgerechnet die Fahrzeuge, auf die jeder Händler heute setzt, hängen am stärksten davon ab: E-Autos.
Asien setzt das Tempo
Die Analysten sehen zwei zentrale Treiber: die Ausweitung verpflichtender ADAS-Vorschriften und die skalierende E-Auto-Fertigung. Regional fällt das Gefälle ins Auge. Indien wächst mit 10,5 Prozent jährlich am schnellsten, China legt mit 10,1 Prozent auf, die USA mit 9,4. Deutschland erreicht 8,9 Prozent, Großbritannien 5,7. Für die Autolieferanten heißt das: solides Wachstum, aber ein klarer Rückstand auf die asiatischen Märkte — und spürbarer Anpassungsdruck, wenn internationale Kunden Kapazitäten dort bündeln. Ein Pfund im eigenen Land bleibt GlobalFoundries: Das Dresdener Werk zählt zu den produktivsten und modernsten Fertigungsstandorten Europas und dürfte als verlässliche Nähe zum deutschen Markt strategisch an Gewicht gewinnen.
SiC: Der Engpass vor der Tür
Warum ausgerechnet Siliziumkarbid? Der Werkstoff erlaubt höhere Leistungsdichte, geringere Energieverluste und ein niedrigeres Systemgewicht — exakt die Anforderungen, die Inverter und Ladeelektronik von Elektroautos stellen. onsemi, ansässig in Scottsdale, Arizona, hat seine Strategie vollständig auf SiC ausgerichtet und wirbt mit verlässlicher Lieferfähigkeit. Doch die E-Auto-Welle überholt das Angebot. Die Konsequenz liegt auf der Hand: Die Automobil-Produktion elektrifizierter Modelle droht enger getaktet zu werden, bis neue Kapazitäten hochfahren. Ein Déjà-vu der Chip-Krise — diesmal allerdings absehbar, bevor es wehtut.
Was Händler jetzt beobachten sollten
Zwei Signale verdienen jetzt besondere Aufmerksamkeit. Erstens die Lieferkettenkommunikation der OEMs: Wer bei E-Modellen von Zuweisungen oder kurzen Modellpausen spricht, liefert frühe Warnzeichen — denn Kapazitäten in diesem Segment werden typischerweise über langfristige Verträge zwischen Chipherstellern und Fahrzeugherstellern vergeben. Zweitens der Bestand: Spürt ein Haus Engpässe bei bestimmten Antriebsvarianten, sollte es lieferbare Fahrzeuge quer durch Europa sichern, etwa über die Fahrzeugsuche auf dem B2B-Marktplatz worldtrader24. Großhändler und Exporteure, die ihre Bezugsquellen breiter aufstellen, verkürzen die Reaktionszeit — und wandeln einen drohenden Engpass in einen echten Vertriebsvorteil.
Der Weg Richtung 146,8 Milliarden ist keine Hypothese, sondern eine Frage des Tempos — und die Automobilzulieferer News der kommenden Monate dürften von SiC-Zuteilungen und neuen Fabrik-Ankündigungen handeln. Das Risiko ist diesmal kalkulierbar. Wer Lieferrisiken heute in seine Beschaffungsstrategie übersetzt, verhindert das Déjà-vu von 2021 — und sichert die Fahrzeuge, die fehlen, während andere noch über Engpässe diskutieren.
Wer in den vergangenen Monaten mit Entwicklungsabteilungen von Tier-1-Zulieferern gesprochen hat, kennt das Bild: pausierte Projekte, gestoppte Budgetfreigaben, verschobene Serientermine. Die aktuellen Automobilzulieferer News verdichten diesen Eindruck zu einem klaren Trend — und der verändert die Rollenverteilung in der Industrie: Der Einkauf von Fahrzeugtechnologie wandert zurück zu den Herstellern selbst.
Zuliefererkrise: Entwicklungsbudgets schrumpfen zuerst
Der Druck auf die Komponentenindustrie ist dreifach: anhaltende Inflation, die Kosten der Elektrifizierung und unsichere Fahrzeugvolumen. Große Tier-1-Lieferanten reagieren, indem sie ihre Ausgaben für externe Ingenieursleistungen massiv kürzen. Auf den ersten Blick wirkt das wie eine klassische Konsolidierung. Tatsächlich verändert es, wer künftig über Technologieführerschaft in der Branche entscheidet: Autolieferanten bündeln ihr Kapital auf wenigen, profitablen Kernprogrammen — riskante Innovationsprojekte fallen hinten runter. Für die Automobil-Produktion heißt das: Neue Technologien erreichen Fahrzeuge seltener über den klassischen Zulieferweg.
OEMs übernehmen die Beschaffung — und denken Portfolios neu
An genau dieser Stelle entsteht die Gegenbewegung. Wo Zulieferer externe Entwicklungskapazität streichen, springen die Hersteller selbst ein: Der Technologieeinkauf verlagert sich vom Zulieferer zum OEM — und damit auf die Agenda der Einkaufsvorstände. Das verschiebt Kompetenzen und Verantwortung in der Wertschöpfungskette nach oben. Gleichzeitig zwingt der Wandel die Konzerne, ihre Modellpalette zu hinterfragen. Fachkreise sprechen bereits vom nächsten Reset der Branche: Hersteller mit alternden Portfolios müssen Produktkadenz, Plattform-Timing und Kundeninvestitionen neu gewichten, wenn sie Kapital vergeben. Wer hier zu langsam entscheidet, verliert Segmentpositionen.
Was Händler jetzt beobachten sollten
Für den Handel lässt sich daraus ein konkretes Frühwarnsystem ableiten. Erstens: Modelle auf alternden Plattformen dürften seltener modernisiert werden — wer sie vorrätig hält, sollte die Preisentwicklung kritisch begleiten. Zweitens: Ausstattungsfeatures hängen künftig stärker an der Kapazität der Hersteller selbst, nicht am Zulieferprogramm. Wer seine Fahrzeugsuche auf Plattformen mit verlässlicher Modellkadenz ausrichtet, sichert sich planbare Bestände. Drittens: Nicht jeder Hersteller stemmt diesen Wandel gleich schnell — Lieferzuverlässigkeit und Ausstattungsverfügbarkeit werden ungleicher als bisher. Ein Blick über den direkten Lieferanten hinaus hilft dabei: Wer die tieferen Ebenen der Lieferkette kennt, erkennt Lieferrisiken, bevor sie am Fahrzeug sichtbar werden.
Fazit: Der in den Automobilzulieferer News sichtbare Shift ist kein Nebengeräusch, sondern eine Neuordnung der Wertschöpfung. Wer im B2B-Geschäft als Erster erkennt, welche Hersteller die Tech-Beschaffung sauber übernehmen und wo Engpässe entstehen, bewegt sich schneller als der Markt. Auf dem B2B-Marktplatz lässt sich das unmittelbar umsetzen: Bestände prüfen, Modelle mit verlässlichen Produktzyklen priorisieren, Risikopositionen abbauen. Die Sortierung läuft bereits — wer wartet, wird einsortiert.
Zuversicht oben, Skepsis unten: Die aktuellen Automobilzulieferer News zum Auto Industry Confidence Index zeichnen eine Branche im Widerspruch. Im dritten Quartal haben die Fahrzeughersteller ihr Vertrauen in die Industrie erhöht — während Zulieferer und Händler deutlich gedämpfter bleiben. Treiber der Skepsis: Zölle und hohe Kosten, die an der Basis der Wertschöpfungskette weiter nagen. Genau diese Schere verdient Aufmerksamkeit — von der Werkshalle bis zum Handelsplatz.
Zölle und Kosten drücken die Autolieferanten
Die Autolieferanten spüren die Belastung doppelt: Verteuerte Importe für Komponenten und Materialien belasten die eigene Kalkulation, während die Hersteller gleichzeitig Preissenkungen erwarten. Wer ohnehin knapp kalkuliert, kann die Mehrkosten kaum weiterreichen. Hinzu kommen hohe Energie- und Lohnkosten. In der Umfrage schlägt sich das direkt nieder: Zulieferer bewerten die Zukunft der Branche pessimistischer als die Hersteller selbst. Die Zuliefererkrise ist damit längst kein Nischenthema mehr, sondern betriebswirtschaftlicher Alltag — und sie frisst am Vertrauen in die kommenden Quartale, weil sich die Kostenlast so schnell nicht abbauen lässt.
Hersteller hoffen, die Basis zögert
Die Fahrzeughersteller gaben im dritten Quartal dagegen mehr Zuversicht — ein Kontrast mit Vorbehalten: Selbst bei den Herstellern bleiben Nachfrage, Preisgestaltung und Zölle die zentralen Sorgen. Für die Automobil-Produktion heißt das: Während die Werke mit Modellen und Kapazitäten planen, sitzen die Zulieferer auf dem Risiko. Fällt die Nachfrage schwächer aus als geplant, kürzen die OEMs zuerst die Bestellungen — die Produktion spürt das, bevor es in den Absatzzahlen auftaucht. Genau deshalb wiegt die Stimmung am Anfang der Kette schwerer als der Optimismus am Ende.
automobilnews Einschätzung
Für den Handel ist der Stimmungsbericht mehr als eine Fußnote. Drei Beobachtungen zahlen sich jetzt aus: Erstens die Auftragslage der Zulieferer — drosseln sie Investitionen und Personal, drohen später Engpässe, etwa bei Ersatzteilen. Zweitens die Zollfolgen in den Listenpreisen: Modelle mit hohem Importanteil dürften zuerst teurer werden. Drittens die Werksbelegung: Wer seine Beschaffung breit aufstellt und über die Fahrzeugsuche auf worldtrader24 auch abseits der üblichen Werkskontingente Fahrzeuge findet, verschafft sich Vorlaufzeit. Und wer sein Bestandsangebot parallel auf dem B2B-Marktplatz worldtrader24 sichtbar macht, erreicht Käufer selbst dann, wenn knappe Produktion den Markt verengt.
Fazit: Die Schere zwischen Hersteller-Optimismus und Lieferanten-Skepsis ist kein Kuriosum, sondern ein Warnsignal. Die Automobilzulieferer News der kommenden Quartale dürften zeigen, ob sich die Zoll- und Kostenlast in Produktion, Preisen und Verfügbarkeit materialisiert. Wer die Stimmung an der Basis richtig liest, entscheidet früher über Bestand, Preise und Bezugsquellen — und genau dieser Vorsprung kostet nichts außer Aufmerksamkeit.
Es brauchte Brände in einem einzigen Aluminiumwerk, um die Fertigung des wichtigsten US-Pickups zu bremsen — und Fords Verkaufsbilanz gleich mit. Die aktuellen Automobilzulieferer News zeichnen deshalb ein Doppelbild: Die F-150-Produktion ist nach dem Ausfall bei einem großen Aluminium-Zulieferer erst Ende September wieder vollständig angelaufen, während das Vertrauen in der Branche parallel auf Talfahrt geht.
Vom Flammenherd zum Absatzminus
Die Bilanz bis Ende des dritten Quartals 2026 hält die Rechnung bereit: Fords F-Series-Lieferungen sanken im Jahresverlauf um 1,9 Prozent. Dahinter stehen Wochen gestörter Automobil-Produktion, nachdem Feuer bei einem großen Aluminium-Zulieferer die Fertigung des Bestsellers immer wieder unterbrochen hatten. Offiziell ist die F-150-Produktion inzwischen vollständig wiederhergestellt — doch die Lücke wirkt nach. Wer Pick-ups nachfragt, sollte mit längeren Wartezeiten und regional dünneren Beständen rechnen, denn Nachschub in Volume-Segmenten braucht erfahrungsgemäß länger, als der Kalender glauben macht. Die Verknappungen des dritten Quartals dürften im vierten noch sichtbar bleiben.
Zuliefererkrise im Kopf: Das Vertrauen bröckelt
Denn während die physische Krise abklingt, verschärft sich die mentale. Der Auto Industry Confidence Index von Automotive News zeigt: Autolieferanten blicken spürbar pessimistischer auf die Zukunft der Branche — hohe Kosten und Zölle drücken die Erwartungen. Auch das Vertrauen der Hersteller sinkt, befeuert von Sorgen um Nachfrage, Preisgestaltung und exakt jene Zolllasten. Ein Lichtblick: Wie Reuters meldet, steht Polestar laut CEO Michael Lohscheller kurz davor, seine verbliebenen Modelljahr-2026-Fahrzeuge in den USA zu verkaufen. Anderswo bleibt Verfügbarkeit dagegen knapp: Von den 7.000 EX60-Einheiten, die Volvo für 2026 in den USA avisiert hatte, werden nach Händlerangaben wegen Fertigungsproblemen voraussichtlich nur ein Bruchteil gebaut. Knappheit wird vielerorts zum Verkaufsargument.
Was Händler jetzt beobachten sollten
Drei Punkte verdienen Aufmerksamkeit. Erstens die F-150-Verfügbarkeit: Volle Produktion heißt nicht sofort volle Bestände — wer Pick-ups oder davon abgeleitete Modelle braucht, sollte Lieferfenster früh festschreiben. Zweitens der Confidence Index als Frühindikator: Wenn Zulieferer Investitionen und Aufträge zurückfahren, drohen im kommenden Jahr neue Engpässe — möglicherweise diesmal europäisch. Drittens die Zollentwicklung, die Verfügbarkeit und Preise grenzüberschreitend verschiebt. Wer knappe Modelle für den Bestand sucht, prüft aktuelle Angebote auf der Fahrzeugsuche von WorldTrader24; wer Export- und Importvolumen plant, findet am B2B-Marktplatz WorldTrader24 Partner und Fahrzeugbestände für die nächsten Schritte.
Fazit
Die jüngsten Automobilzulieferer News lehren zweierlei: Selbst ein Volumenriese wie Ford hängt am Ausfall eines einzigen Aluminiumwerks — und die Branche leidet nicht nur an realen Engpässen, sondern auch am Vertrauen der Akteure und an den Zollrisiken. Für den Handel heißt das, Verfügbarkeitsrisiken aktiv zu managen statt auszuhalten: Bestände früh sichern, Lieferfenster verhandeln, Stimmungsindikatoren ernst nehmen. Wer das tut, macht aus der fragilen Lieferkette einen echten Wettbewerbsvorteil.
70 Millionen US-Dollar – ausgerechnet jetzt. Helm.ai, das Software-Unternehmen aus Redwood City in Kalifornien, meldet die Unterzeichnung kommerzieller Verträge in genau dieser Größenordnung. Während gleichzeitig das Stimmungsbarometer der Branche nach unten rutscht, zeigt ein Physical-AI-Anbieter, wo Hersteller-Budgets derzeit hingehen: in Software-Kompetenz.
Foundation-Modelle sind im Einkaufskatalog angekommen
Helm.ai positioniert sich als Anbieter von Foundation-Modellen für Physical AI – also für künstliche Intelligenz, die Maschinen befähigt, die physische Welt zu verstehen und in ihr zu handeln. Im Fahrzeug heißt das: Assistenz- und Automatisierungsfunktionen, die nicht mehr mühsam regelbasiert programmiert, sondern aus großen trainierten Modellen abgeleitet werden. Die vermeldeten 70 Millionen Dollar an kommerziellen Verträgen belegen, dass solche Systeme längst nicht mehr nur in Pilotprojekten stecken, sondern von der Automobilindustrie als bezahlte Leistung eingekauft werden. Welche Programme im Einzelnen dahinterstehen, ist für die Einordnung zweitrangig – die Größenordnung sendet das eigentliche Signal: KI-Software ist vom Forschungsposten zum Beschaffungsposten geworden.
Währenddessen rutscht das Stimmungsbarometer
Der Auto Industry Confidence Index zeichnet zeitgleich ein gegenteiliges Bild: Zulieferer bewerten die Zukunft der Branche spürbar pessimistischer, hohe Kosten und Tarife setzen ihnen zu. Auch das Vertrauen der Hersteller sinkt, Sorgen um Nachfrage und Preisgestaltung drücken die Werte. Die Meldung aus Kalifornien widerspricht dem nicht – sie ergänzt sie. In der Umbruchphase fließt Geld nicht weniger, sondern anders: weg von reinen Kapazitäten, hin zu Software- und KI-Kompetenz, die Fahrzeuge auch nach dem Verkauf weiterentwickelbar macht. Klassische Zulieferer ohne eigenes Software-Portfolio spüren den Druck dadurch doppelt.
Was bedeutet das für den Handel?
Software wird zum Ausstattungsmerkmal. Assistenzumfänge, Update-Fähigkeit und der Pflegezustand der Bordsoftware entscheiden künftig über Preisgespräche am Point of Sale – und über Restwerte im Zweitmarkt. Wer international handelt, von der Beschaffung bis zum Export über Plattformen wie Worldtrader24, sollte den Software-Stand eines Fahrzeugs künftig so selbstverständlich bewerten wie Laufleistung und Ausstattungslinie. Konkret heißt das: Bestände gezielt auf Modelle mit aktualisierbarer Software ausrichten, denn bei der Fahrzeugsuche im B2B wird der digitale Ausstattungsstand zum neuen Filterkriterium. Und die Verkäufer müssen lernen, Assistenzsysteme nicht als Technik-Detail zu erklären, sondern als Werttreiber.
Fazit
Die 70 Millionen Dollar von Helm.ai sind mehr als eine Finanzmeldung – sie markieren den Moment, in dem Physical AI vom Technologieversprechen zur bezahlten Beschaffungsrealität wird. Für die klassische Zulieferkette, die unter Tarifen und Kosten ächzt, ist das eine unbequeme Wahrheit mit klarem Auftrag: Software-Kompetenz aufbauen oder mit denen kooperieren, die sie haben. Für den Handel gilt: Über den Wert eines Fahrzeugs entscheidet künftig nicht mehr nur das, was verbaut wurde – sondern das, was nachgeladen werden kann.
1,9 Prozent – im großen Bild der US-Verkäufe wirkt das harmlos. Im Segment der Vollsize-Pick-ups ist es ein deutliches Echo: Fords F-Series brachte im Jahresverlauf bis zum Q3 2026 spürbar weniger Fahrzeuge an die Kunden. Der Auslöser sitzt tief in der Lieferkette, und er ist beseitigt: Erst Ende September hat Ford die F-150-Produktion nach den Störungen durch Brände bei einem großen Aluminium-Lieferanten vollständig wiederhergestellt. Für Händler, Importeure und Exporteure beginnt damit die spannende Frage: Was macht das wiedergewonnene Volumen mit dem Markt?
Aluminium-Engpass überwunden: Die F-150-Fertigung läuft wieder
Ein Zulieferer, Brände, ein Bestseller im Aus – kaum ein anderes Beispiel zeigt so klar, wie eng moderne Produktionsnetze heute verzahnt sind. Der F-150 setzt in großem Umfang auf Aluminium, weshalb der Wegfall eines großen Lieferanten die Fertigung nicht nur streifte, sondern aktiv ausbremste. Jetzt laufen die Fließbänder wieder auf voller Kapazität. Personell bahnt Ford parallel einen geordneten Übergang an: Lisa Drake tritt nach 32 Jahren – Stationen in Produktentwicklung, Antriebstechnik, Einkauf und Fertigung – zum Jahresende in den Ruhestand, ihre Nachfolge tritt Carroll an. Auch das ein Signal: Der Konzern will die Produktion gerade jetzt nicht ins Wackeln bringen.
Quartalszahlen und Margendruck: Ford kämpft an zwei Fronten
Die F-Series-Auslieferungen rutschten um 1,9 Prozent – ein Minus, das in erster Linie Verfügbarkeit widerspiegelt, nicht mangelnde Nachfrage. Das Timing ist unglücklich, denn die Branche arbeitet ohnehin am Limit: Laut einer Analyse von Bain & Company lagen die Margen der Hersteller im vierten Quartal 2025 bei nur 3,6 Prozent – mehr als 60 Prozent unter dem Höchststand von 2021 und deutlich unter dem Vorkrisen-Niveau. In einem solchen Umfeld ist jeder Produktionsausfall doppelt teuer: Es fehlen nicht nur Fahrzeuge, sondern dringend benötigte Deckungsbeiträge. Genau deshalb zählt für Ford das vierte Quartal doppelt – jetzt muss der Rückstand in Volumen umgerechnet werden.
Was bedeutet das für den Handel?
Wer US-Pick-ups importiert oder exportiert, hat den Engpass gespürt – und sollte jetzt umplanen. Mit der wieder angelaufenen F-150-Fertigung dürften Kontingente für internationale Märkte in den kommenden Monaten lockerer werden; parallel gilt es, die Entwicklung der US-Lagerbestände und der Q4-Auslieferungen genau zu beobachten, bevor sich die Verfügbarkeit herumspricht und Preisvorteile schwinden. Konkrete Bestände und Kontingente lassen sich am schnellsten über eine gezielte B2B-Fahrzeugsuche prüfen. Ergänzend lohnt der Blick auf den internationalen Fahrzeug-Handelsplatz, um Angebotslagen über mehrere Märkte zu vergleichen und Beschaffungsfenster früh zu erkennen.
Fazit: Die Brände bei einem Aluminium-Lieferanten haben vorgeführt, wie fragil selbst bestgeölte Produktionsnetze sind – und wie teuer ein verlorenes Quartal im margenschwachen Umfeld wird. Ford hat die Weichen mit der vollständig wiederhergestellten F-150-Produktion und dem geordneten Führungswechsel gestellt, jetzt entscheidet der Markt. Für den Handel heißt das: Die Fakten stehen, das Beschaffungsfenster ist offen – wer wartet, bis sich die Verfügbarkeit herumgesprochen hat, zahlt am Ende drauf.
3,6 Prozent – nicht mehr blieb den Autoherstellern im vierten Quartal 2025 laut der Profitabilitätsanalyse von Bain & Company an Marge. Das entspricht einem Rückgang von mehr als 60 Prozent gegenüber dem Höchststand von 2021 und liegt deutlich unter dem Vorkrisen-Niveau. Wer darin nur eine Kennzahl aus Konzernbilanzen erkennt, unterschätzt die Dynamik: Dünne Margen haben die Eigenschaft, die gesamte Wertschöpfungskette hinabzuwandern – bis auf den Hof des Autohauses und ins Lager des Großhändlers.
Der Spielraum ist aufgebraucht
Die Ursachen des Drucks sind unübersehbar. Die Elektrifizierung verschlingt weiterhin Milliarden, selbst wenn die Gesamtkosten von E-Autos nach aktuellen US-Daten zwar noch über denen von Verbrennern liegen – der Abstand aber schrumpft. Zugleich wächst der Wettbewerbsdruck: Chinesische Hersteller stehen nach Informationen von Automotive News kurz davor, auch in Kanada zu verkaufen, und drücken damit in einem weiteren wichtigen Markt auf die Preise. Für etablierte OEMs entsteht so eine gefährliche Schere: nach unten kaum Spielraum bei den Verkaufspreisen, nach oben keiner bei den Kosten.
Wie ein Feuer die Marge frisst
Wie fragil die Ertragsbasis inzwischen ist, zeigt Ford. Brände bei einem großen Aluminium-Lieferanten warfen die Produktion des F-150 über Monate aus der Bahn, vollständig wiederhergestellt war die Fertigung erst zum Ende des Septembers. Die Auslieferungen der F-Serie rutschten im Jahresverlauf um 1,9 Prozent ab. Ein einzelner Zwischenfall bei einem einzigen Zulieferer reichte also aus, um eines der wichtigsten Volumenmodelle des Konzerns zu behindern – und jeden ausgefallenen Produktionstag direkt in die Marge zu schreiben. Die Bain-Zahlen sind deshalb mehr als eine Momentaufnahme: Sie zeigen eine Branche, deren Puffer gegen Schocks weitgehend aufgebraucht ist.
Was Händler jetzt beobachten sollten
Margendruck bei Herstellern wird traditionell nach unten weitergereicht. Händler, Importeure und Großhändler sollten darauf einstellen, dass Bonusprogramme knapper verhandelt, Lagerüberhänge kritischer bewertet und Konditionen härter gerechnet werden. Zugleich erzeugen Produktionsunterbrechungen wie bei Ford lokale Verfügbarkeitslücken – und genau dort liegt die Chance: Wer Bestände kurzfristig ausgleichen muss, findet über die Fahrzeugsuche auf dem B2B-Marktplatz europaweit lieferbare Fahrzeuge. Auch Exporteure profitieren von flexibler Beschaffung, denn schmale Margen machen jede Standzeit im Lager teurer.
Fazit: Der Korridor ist schmal
3,6 Prozent sind für eine kapitalintensive Branche ein bedrohlich schmaler Korridor. Die logische Folge: OEMs werden jede Form von Verschwendung abbauen – und dazu zählen aus ihrer Sicht schnell auch Handelsprovisionen und Vertriebskosten. Wer das früh erkennt, verhandelt heute Konditionen, die morgen knapper sind, und sichert sich über Plattformen wie worldtrader24.de Zugang zu dem, was tatsächlich lieferbar ist. In einem Markt ohne Puffer zählt am Ende nicht die Größe des Netzwerks, sondern seine Geschwindigkeit.
3,6 Prozent. So weit sind die Margen der Fahrzeughersteller laut einer aktuellen Analyse von Bain & Company im vierten Quartal 2025 gesunken – ein Einbruch von mehr als 60 Prozent gegenüber dem Höchststand von 2021 und deutlich unter dem Niveau vor der Pandemie. Für die Vorstände der OEMs ist das ein Warnsignal. Für Händler, Importeure und Exporteure ist es ein Handlungsauftrag, denn dieser Druck wird entlang der gesamten Wertschöpfungskette weitergereicht.
Vom Boom zum Belastungstest
Die Jahre der Knappheit mit vollen Auftragsbüchern und Premiumpreisen sind vorbei. Rabattschlachten, gestiegene Einkaufskosten und die teure Elektrifizierung der Modellpalette fressen die Gewinne von unten und von oben. Wie fragil Produktion und Ergebnis dabei weiterhin sind, zeigt Ford: Erst Ende September 2026 lief die F-150-Fertigung nach Bränden bei einem großen Aluminiumlieferanten wieder vollständig an, die F-Series-Auslieferungen lagen im Jahresverlauf bis zum dritten Quartal 1,9 Prozent im Minus. Ein einziger Störfall in der Zulieferkette – und eine der wichtigsten Modellreihen der Welt verliert Volumen.
Warum der Margendruck strukturell ist
Der Kern des Problems: Die Hersteller kämpfen gleichzeitig an mehreren Fronten. Sie müssen ihre Modelle gegen eine aggressiv preisende Konkurrenz verteidigen, sie finanzieren die Transformation hin zur Elektromobilität – und sie dürfen die Verluste im Volumengeschäft nicht unbegrenzt selbst bezuschussen. Dass die Margen laut Bain sogar deutlich unter dem Vorkrisenniveau liegen, zeigt: Es handelt sich nicht um einen kurzen Einbruch, sondern um eine neue Ausgangslage. Auf eine schnelle Rückkehr der alten Profitabilität sollten Händler und Zulieferer ihre Planung nicht stützen.
Was Händler jetzt beobachten sollten
Erstens: die Rabattlogiken. Wenn OEMs an der eigenen Marge sparen, verschieben sich Boni und Verkaufsaktionen oft kurzfristig. Wer die Konditionen nicht wöchentlich gegenrechnet, verschenkt Geld. Zweitens: die Teileverfügbarkeit. Zulieferer werden beim Preis gedrückt, während ihre eigenen Kosten steigen – Ausfälle wie der Brand beim Aluminiumlieferanten zeigen, wie schnell das Produktion und Werkstattgeschäft trifft. Drittens: die Beschaffungsdisziplin. In einem Markt mit hartem Preisdruck zählt jeder Lagerplatz, der zu lange gebunden ist. Wer Bestände und Verfügbarkeiten über Marktplätze vergleicht – etwa über die Fahrzeugsuche von WorldTrader24 – erkennt Verschiebungen im Angebot, bevor sie in den offiziellen Preislisten ankommen.
Fazit
3,6 Prozent Operativmarge sind kein Hersteller-Problem am Ende der Kette, sondern der Startpunkt einer neuen Preislogik, die jeden Handgriff im Handel enger macht. Rabatte, Teile, Restwerte – alles wird knapper kalkuliert. Wer disponiert, sollte Puffer einplanen, Konditionen tagesaktuell prüfen und seine Einkäufe datenbasiert steuern; Bestände und Preisbewegungen lassen sich etwa auf dem B2B-Marktplatz WorldTrader24 laufend nachvollziehen. Gewinner dieser Phase sind nicht die mit dem größten Lager, sondern die mit der kürzesten Reaktionszeit.
3,6 Prozent – so niedrig lag die Marge der Fahrzeughersteller laut einer aktuellen Auswertung von Bain & Company im vierten Quartal 2025. Ein Rückgang von mehr als 60 Prozent gegenüber dem Höchststand von 2021, deutlich unter dem Vorkrisenniveau. Klingt nach Statistik, ist aber ein Strukturbruch, dessen Druckwellen bereits die gesamte Wertschöpfungskette erreichen – vom Zulieferwerk bis zum Händlerhof.
Vom Rekordjahr in den Verteilungskampf
Die Branche hat sich schnell an außergewöhnliche Margen gewöhnt – und verliert sie schneller, als Modellzyklen sie ersetzen könnten. Die Warnsignale mehren sich: Nissans Absatzkrise vertieft sich, Honda stellt Produktionspläne um, und Stellantis kündigt nach Angaben von Automotive News eine noch engere Zusammenarbeit mit Zulieferern an. Letzteres ist kein Zufallsprodukt, sondern ein Symptom: Wer Preise am Markt nicht mehr durchsetzen kann, sucht die Einsparung beim Einkauf. Zugleich bleibt die Lieferkette fragil. Brände bei einem großen Aluminium-Lieferanten setzten Fords F-150-Produktion zurück; erst Ende September lief das Band wieder auf volle Rate, die F-Series-Lieferungen fielen um 1,9 Prozent. Solche Ausfälle verteuern Material, verlängern Zyklen und belasten Resultate, die ohnehin schrumpfen.
Wenn Zahlungsfristen zur Governance-Frage werden
Am härtesten zeigt sich der Kampf um Liquidität derzeit in China. Wie das Branchenportal Gasgoo berichtet, haben sich Lieferanten-Zahlungsfristen dort binnen zwei Jahren von einer privaten kaufmännischen Frage zu einem Thema der Industrie-Governance entwickelt – 2025 bekannten sich 17 große Hersteller öffentlich zu kürzeren Zahlungsfristen. Das ist doppelt bemerkenswert: Es zeigt, wie massiv Zulieferer unter dem Kostendruck leiden, und wie weit der Staat bereits eingreift, bevor ganze Lieferketten zusammenbrechen. Für Europas Hersteller ist das kein Fremdbild: Auch hier wird gerade verhandelt, wer die Margenlücke von 3,6 Prozent am Ende wirklich trägt.
Was bedeutet das für den Handel?
Für Händler, Importeure und Exporteure heißt das konkret: Die Verhandlungsspielräume mit den Herstellern schrumpfen. Sinkende Boni, härtere Zielvorgaben und weniger Werksunterstützung bei Restbeständen gehören in jede realistische Kalkulation. Parallel wächst das Produktrisiko, weil Margenverluste in der Zulieferkette die Konsolidierung beschleunigen – jede Insolvenz dort kann Verfügbarkeit und Preise gefragter Modelle kurzfristig kippen lassen. Wer seine Bezugsquellen verbreitern will, findet über den B2B-Marktplatz für Fahrzeugsuche Alternativen jenseits der klassischen Allokation; wer europaweit Angebote und Nachfrage gegenüberstellen möchte, wird bei worldtrader24 fündig.
Fazit: Der Druck wird bezahlt – von wem, entscheidet sich jetzt
Die 3,6 Prozent sind keine Stimmungsschwankung, sondern eine Rechnung, die jemand bezahlen muss. Die Hersteller verteilen sie entlang der Kette – Zulieferer, Handel und zuletzt die Kunden kommen dafür auf. Wer jetzt Margenpuffer aufbaut, Lieferbeziehungen diversifiziert und Vertragswerke genauer liest als früher, übersteht die Konsolidierung nicht nur, sondern positioniert sich für die Phase nach der Bereinigung.
Gleiche Etage, gleiche Kaffeeküche, gleiche Deadlines: Bei Stellantis arbeiten Ingenieure künftig direkt an den Standorten ihrer Zulieferer mit. Der Konzern, der in der Branche als einer der härtesten Verhandlungspartner gegenüber Lieferanten gilt, erprobt eine „Co-Location“-Strategie — gemeinsames Entwickeln statt purem Preisdruck. Das Ziel: Kosten senken und Konstruktionen verbessern, bevor ein Bauteil überhaupt in Serie geht.
Vom Preiskampf zur Entwicklungspartnerschaft
Die alte Spielregel im Zuliefergeschäft ist bekannt: Der Einkauf fordert Nachlässe, der Lieferant wehrt sich, am Ende leidet oft die Qualität. Stellantis will genau hier ansetzen. Bei der Co-Location arbeiten Entwicklungsteams des Herstellers räumlich mit den Fachleuten des Zulieferers zusammen — etwa in gemeinsamen Büros direkt am Standort des Lieferanten. Der Ansatz verspricht kürzere Schleifen: Entscheidungen, die früher über E-Mail-Ketten und Wochenpläne liefen, fallen jetzt am selben Tisch. So lassen sich Bauteile von Anfang an vereinfachen, Fertigungsprozesse verschlanken und teure Fehler vermeiden, die sonst erst in der Serienproduktion auffallen. Enge Entwicklungspartnerschaft gilt in der Automobilbranche seit Langem als Erfolgsrezept besonders effizienter Hersteller — Stellantis zieht nun nach.
Der Markt zwingt zum Handeln
Das Timing ist kein Zufall. In den USA legten die Neuwagenverkäufe im September um 4,4 Prozent zu — das Wachstum tragen aber vor allem japanische und südkoreanische Hersteller, deren Hybridmodelle derzeit stark nachgefragt werden. Diese Wettbewerber punkten mit extrem effizienten Lieferketten und gereiften Antriebskonzepten. Wer bei Design und Kosten nicht früher und enger mit seinen Lieferanten zusammenarbeitet, fällt im Vergleich zurück. Nicht nur Hersteller spüren den Wandel: Auch Händler und Flottenbetreiber richten ihre Beschaffung an der Hybrid-Nachfrage aus — etwa über die internationale Fahrzeugsuche von WorldTrader24.
Was der Kurswechsel für Zulieferer bedeutet
Für Lieferanten ist die neue Nähe zweischneidig. Einerseits bringt sie Planungssicherheit, direktes Feedback und Aufträge, die nicht allein über den niedrigsten Preis entschieden werden. Andererseits gewährt der Zulieferer Einblick bis in die eigene Kalkulation und Fertigung. Wer mitspielen will, muss transparent werden — wer sich verweigert, riskiert den Anschluss. Für den Einkauf von Stellantis ändert sich damit die Rolle: weg vom reinen Preisverhandler, hin zum Moderator technischer Zusammenarbeit. Genau daran wird sich zeigen, ob der Schwenk mehr ist als ein Signal mit Symbolcharakter.
Fazit: Nähe mit Konsequenz
Co-Location ist kein Wundermittel, aber ein klares Zeichen: Die Ära, in der Hersteller Kosten allein über harte Nachverhandlungen drückten, neigt sich dem Ende zu. In einem Markt, der gerade von Hybrid-Anbietern aus Asien angetrieben wird, zählt nicht der kleinste Stückpreis, sondern das beste Gesamtpaket aus Konstruktion, Qualität und Kosten. Lebt Stellantis die Strategie konsequent, profitieren beide Seiten — und am Ende der Kunde. Digitale B2B-Marktplätze wie WorldTrader24 passen in dieses Bild: Transparente Zusammenarbeit über Länder- und Sprachgrenzen hinweg ist längst auch im Fahrzeughandel zum Maßstab geworden.
Stellen wir uns eine typische Szene aus der Automobilbranche vor: Ein Zulieferer gibt bei einer Ausschreibung das günstigste Angebot ab – doch über die Herkunft seiner Rohstoffe schweigt er beharrlich. Genau in diesem Moment fällt eine Entscheidung, die weit über den Preis hinausgeht. Fachleute für globale Lieferketten sind sich einig: Die Auswahl des richtigen Lieferanten ist die wichtigste Nachhaltigkeitsentscheidung, die ein Unternehmen überhaupt treffen kann. Und in der Automobilindustrie fällt sie nicht einmalig an, sondern bei praktisch jedem eingekauften Bauteil neu.
Nachhaltigkeit gehört in den Einkauf, nicht daneben
Der entscheidende Gedanke: Nachhaltigkeit wird erst dann wirklich wirksam, wenn sie nicht außerhalb des Beschaffungsprozesses behandelt wird, sondern fest in ihm verankert ist. Eine Umweltabteilung, die Berichte schreibt, während der Einkauf allein über Preis und Termintreife entscheidet, verpufft wirkungslos. Lieferantenbewertungen müssen deshalb messbare Umweltkriterien einbeziehen – vom Energieverbrauch über den Umgang mit Abfällen bis hin zum Wasserschutz. Genau diese Felder nennt auch die US-Umweltbehörde EPA als Grundlage eines nachhaltigen Wirtschaftens. Wer sie in die Bewertung von Zulieferern übersetzt, macht aus Nachhaltigkeit einen harten, prüfbaren Faktor.
Vier Prüfpunkte, an denen sich Lieferanten messen lassen müssen
Bewährte Ansätze des Green Supply Chain Managements zeigen, woran sich gute von schwachen Partnern unterscheiden lassen. Bewertet wird an vier konkreten Kriterien: der Einsatz recycelbarer Verpackungen, die Transparenz bei der Materialbeschaffung, eine belastbare Emissionsberichterstattung sowie die Einhaltung von Umweltstandards im Beschaffungswesen. Recycelbare Verpackungen senken den Abfall entlang der gesamten Transportkette. Transparenz bei den Materialquellen offenbart, wo Rohstoffe tatsächlich herkommen. Emissionsberichte machen Lieferanten untereinander vergleichbar, und verbindliche Umweltstandards sorgen dafür, dass die eigenen Regeln auch bei Sublieferanten und Dienstleistern gelten. Der Vorteil dieser Prüfpunkte: Sie sind objektiv nachvollziehbar und lassen sich direkt in bestehende Bewertungssysteme integrieren.
Was das für Hersteller, Händler und Einkäufer bedeutet
Für Zulieferer lautet die Konsequenz: Wer keine sauberen Emissionsdaten liefert und seine Materialflüsse nicht offenlegt, fällt bei künftigen Ausschreibungen zurück. Für Hersteller wächst der Druck, partnerschaftlich an der gemeinsamen Datenbasis zu arbeiten, statt Audits reaktiv zu bestehen. Auch im Handel rückt die nachhaltige Beschaffung stärker in den Fokus: Wer Fahrzeuge oder Nutzfahrzeuge für den Wiederverkauf sucht, wird auf dem B2B-Marktplatz von Worldtrader24 mit der komfortablen Fahrzeugsuche gezielt fündig, und international aktive Unternehmen nutzen Worldtrader24 als Anlaufstelle für den Handel über Branchen- und Ländergrenzen hinweg.
Fazit
Die Lieferkette ist der größte Nachhaltigkeitshebel im Automobilbau – und sie beginnt nicht am Werkstor, sondern bei der allerersten Beschaffungsentscheidung. Wer Lieferanten an messbaren Umweltkriterien misst, statt sich mit Absichtserklärungen zufriedenzugeben, sichert nicht nur das eigene Image, sondern die Glaubwürdigkeit der gesamten Branche. Nachhaltigkeit ist demnach kein Kapitel im Geschäftsbericht, sondern eine Frage, die bei jeder einzelnen Lieferantenauswahl neu beantwortet werden muss.

Autohandel News: Wer bestimmt den Gebrauchtwagenpreis?

China Autos Europa: Angriff auf die Premiumklasse

Neuwagen 2026: Mercedes VLE kommt als elektrischer Luxus-Van

Automobilindustrie News: KI rüstet die Lieferketten um

Automobilzulieferer News: Volvo Gent baute 212.000 Fahrzeuge

KI im Automobil: Flottenmanager sehen Ausfälle vorher

Le Mans 24 Stunden: WEC macht BoP zur Blackbox

Autotechnik News: 800 Volt laden E-SUVs in 18 Minuten

Nachhaltigkeit Automobil: Rivian schließt Batteriekreislauf

Motorsport News: BTCC-Finale in Brands Hatch krönt Champion

Auto Analyse: Keine Disruption bis 2040 – Roland Berger

Prototyp Erlkönig: Warum Tarnautos nicht verschwinden

Auto-Politik EU: Fahrerlose Autos und überforderte Gesetze

Automarken News: Porsche T-Hybrid holt Wards-Award

Automobil News: Führungswelle erfasst Chinas Autobranche

MotoGP News: Ducati erwartet Aprilia-Teamorders für Martin

Zukunft der Mobilität: EU treibt nahtlose Reiseplanung voran

Formel E News: Attack Mode entscheidet die Rennen

Robotaxi-Allianz: Delta Electronics und NVIDIA greifen nach Level 4

KI-Sprachassistenten im Auto: Vom Gadget zur Selbstverständlichkeit

Eye-Tracking im Auto: Wie zuverlässig misst KI den Fahrerblick?

Gemini-Update: GM macht vier Millionen Fahrzeuge KI-fähig

Dark Factory: Wenn in Autofabriken das Licht ausgeht

Tesla Model Y bleibt unangefochten – Verfolger ohne echte Chance

26 Staaten verklagen Trump: Showdown um US-Spritsparziele

Verkehrsvorhersage per KI: Deep Learning macht Stau berechenbar

KI-Wende im Automobil: GM bringt Gemini in 4 Millionen Fahrzeuge

AI-Defined Vehicles: Wenn Autos aufwerten statt abschreiben

AI-Defined Vehicle: KI löst Software als Herzstück des Autos ab

CO2-Regeln und Made in Europe: Paris und Berlin nähern sich an

Predictive Maintenance: KI erkennt Fahrzeugdefekte im Voraus

Frankreich und Deutschland: Kompromiss bei EU-Autoregeln in Sicht

AI-Defined Vehicle: Wenn Autos an Wert gewinnen statt zu verlieren

Vernetzte Autos: Diese Daten fließen an Werbeindustrie und Tech-Konzerne

Generative KI im Automobildesign: Designer werden Kuratoren

Vehicle-to-Grid: E-Autos werden zu Riesen-Akkus fürs Stromnetz
Le Mans 24 Stunden: WEC macht BoP zur Blackbox
Wie schnell darf ein Hypercar eigentlich sein — und wer entscheidet das? Ab der Saison 2026 beantwortet die WEC diese...
Motorsport News: BTCC-Finale in Brands Hatch krönt Champion
Feuerwerk über der Boxengasse, Duelle auf Zentimeterabstand, am Ende ein jubelnder Champion: Die Kwik Fit British Touring Car Championship (BTCC)...
MotoGP News: Ducati erwartet Aprilia-Teamorders für Martin
Die spannendste MotoGP News dieser Woche kommt nicht von der Strecke, sondern aus den Boxen: Ducati hegt „keinen Zweifel“, dass...
Automobilindustrie News: KI rüstet die Lieferketten um
Ein einziges fehlendes Bauteil genügt, und eine komplette Fertigungslinie steht still. Nicht mehr die Produktion allein entscheidet, ob ein Modell...

Automobilindustrie News: Auto-Abo wird zum B2B-Geschäft
38 Prozent — so hoch fiel 2025 der Umsatzanteil des Firmenkundengeschäfts am weltweiten Car-Subscription-Markt aus. Wer in den Automobilindustrie News...

Automobilindustrie News: Penske wird für 16,3 Mrd. privat
Automobilindustrie News mit Seltenheitswert: 16,3 Milliarden Dollar — für diese Summe verschwindet ein Schwergewicht des US-Automobilhandels von der Börse. Am...
Auto-Politik EU: Fahrerlose Autos und überforderte Gesetze
Ein Pkw bremst an der Ampel, setzt den Blinker, ordnet sich ein – nur ohne Fahrer an Bord. Szenarien wie...

Auto-Politik EU: US-Zölle belasten Autoteile-Exporte
Ein Fahrzeug mit 75 Prozent nordamerikanischem Produktionsanteil rutscht nicht automatisch zollfrei über die US-Grenze. Auf die verbleibenden 25 Prozent nicht-amerikanischer...

Auto-Politik EU: China kürzt Export-Hilfen für E-Autos
Peking dreht den Geldhahn zu: Die chinesische Regierung reduziert nach einem Bericht des Branchendienstes electrive die staatliche Unterstützung für den...
-
 AI1 Woche ago
Robotaxi-Allianz: Delta Electronics und NVIDIA greifen nach Level 4
-
 AI1 Woche ago
KI-Sprachassistenten im Auto: Vom Gadget zur Selbstverständlichkeit
-
 AI1 Woche ago
Eye-Tracking im Auto: Wie zuverlässig misst KI den Fahrerblick?
-
 AI1 Woche ago
Gemini-Update: GM macht vier Millionen Fahrzeuge KI-fähig
-
 AI1 Woche ago
Dark Factory: Wenn in Autofabriken das Licht ausgeht
-
 Business6 Tagen ago
Tesla Model Y bleibt unangefochten – Verfolger ohne echte Chance
-
 Politics1 Woche ago
26 Staaten verklagen Trump: Showdown um US-Spritsparziele
-
 AI1 Woche ago
Verkehrsvorhersage per KI: Deep Learning macht Stau berechenbar